移动互联网生活服务行业风云五年 2018-2022发展史
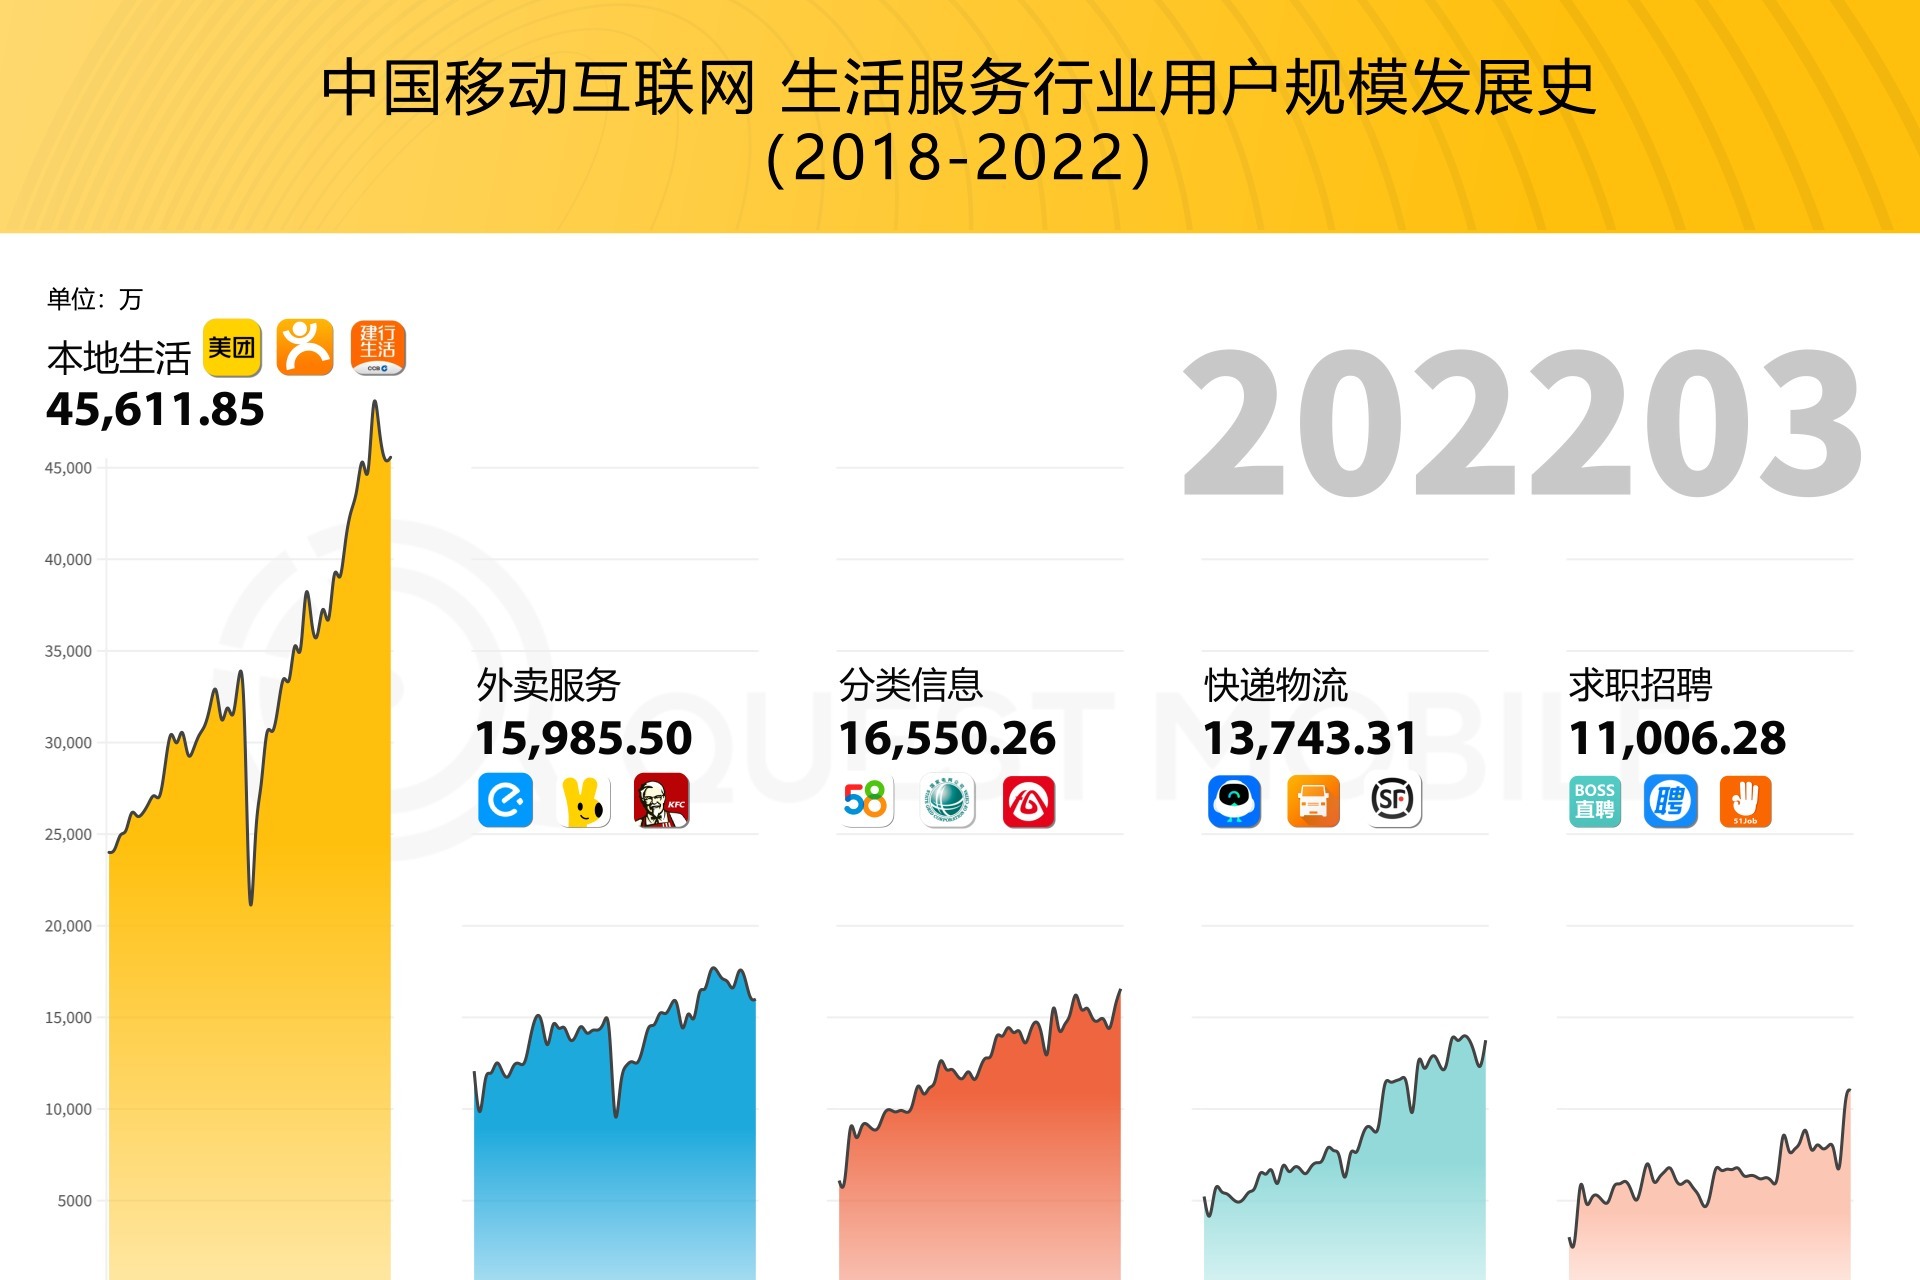
2018年至2022年,是中国移动互联网生活服务行业经历剧烈变革的五年。从高速增长到存量博弈,从资本狂热到理性回归,这一领域深刻改变了国民的消费方式与城市生活形态。本文回顾这五年间行业的关键节点、竞争格局与演进逻辑。
一、2018:本地生活“双雄”格局固化与下沉探索
2018年,移动互联网流量红利见顶,生活服务行业进入深耕期。阿里巴巴以95亿美元全资收购饿了么,并将其与口碑合并,组成阿里本地生活服务公司,正式向美团发起挑战。美团则在这一年完成上市,市值一度突破5000亿港元,外卖市场份额稳居六成以上。
此时行业主旋律是“外卖大战”延续,但补贴趋于理性,竞争转向配送效率、商户数字化和品类拓展。生鲜、药品、鲜花等即时配送品类崛起,美团闪购、饿了么“万物皆可送”战略开始落地。社区团购萌芽,兴盛优选、松鼠拼拼等初创企业获得融资,为后续大战埋下伏笔。
二、2019:下沉市场与数字化赋能成为关键词
2019年,一二线城市增长放缓,下沉市场成为必争之地。美团推出“美团优选”前身试点,饿了么口碑则联合支付宝发力三四线城市。阿里巴巴重启“聚划算”并整合本地生活入口,试图以价格优势夺回份额。
这一年的重要变化是:商户数字化从“增量拉新”转向“存量提效”。扫码点餐、供应链SaaS、智能配送调度系统在中小商户中普及率大幅提升。社区团购在一二线城市的尝试遭遇冷链与团长管理瓶颈,资本开始集中涌向头部,中小玩家出现倒闭潮。
三、2020:疫情黑天鹅与行业“冰火两重天”
新冠疫情成为行业分水岭。年初餐饮堂食停摆,外卖、生鲜到家、药品配送需求爆发式增长。美团外卖在疫情期间新增骑手超百万,饿了么推出“买菜”频道。社区团购迎来第二次爆发——滴滴“橙心优选”、美团“美团优选”、拼多多“多多买菜”相继上线,巨头悉数下场。
政策层面,2020年下半年《关于平台经济领域的反垄断指南(征求意见稿)》发布,正式开启对“二选一”、大数据杀熟等行为的强监管序幕。“反垄断”成为年度热词,为后续行业格局重组埋下伏笔。
四、2021:监管重锤、社区团购退潮与反垄断落地
2021年是监管大年。阿里巴巴因“二选一”被罚182.28亿元,美团紧随其后被立案调查(2021年10月被罚34.42亿元)。平台“互联互通”呼声升高,微信逐步开放外链,打破了长期以来对淘宝、抖音等的屏蔽。
社区团购在监管与盈利双重压力下迅速退潮。同程生活破产、橙心优选大规模收缩、十荟团关停,仅剩美团优选、多多买菜和兴盛优选维持运营,行业进入精细化运营阶段。与此即时零售(美团闪购、京东到家、饿了么)成为新增长点,“线上下单、30分钟送达”从外卖扩展到日用百货、数码3C。
五、2022:聚焦韧性、降本增效与即时零售之争
2022年,多地疫情反复考验着生活服务的履约能力。美团、饿了么在上海等地推出“应急帮手”“社区集单”等模式,骑手与保供成为城市基础设施的一部分。行业主线从规模扩张转为盈利优先,美团收缩新业务(如美团优选部分区域关停),饿了么聚焦“到家”重点城市。
抖音高调入场本地生活,凭短视频流量补贴餐饮团购和到店核销,快速抢占美团到店业务。京东、顺丰同城也加码即时配送,被视为下一个“万物到家”入口。到2022年底,移动互联网生活服务形成了“美团守擂、阿里紧追、抖音奇袭、多元跨界”的竞争新版图。
五年
2018–2022年,移动互联网生活服务行业走过了“扩张-爆发-出清-重塑”的完整周期。监管、疫情和技术共同作用,推动行业从粗放式的流量补贴转向效率驱动与社会责任并重。即时零售与按需配送已成为城市商业的新基础设施,而反垄断与数据安全框架也将持续重塑平台的成长边界。回看这五年,既是旧红利的终结,也是新逻辑的开端——生活服务不再只是“交易”,而成为平台治理及科技创新能力的综合试炼场。
如若转载,请注明出处:http://www.miyish.com/product/15.html
更新时间:2026-10-11 17:57:26